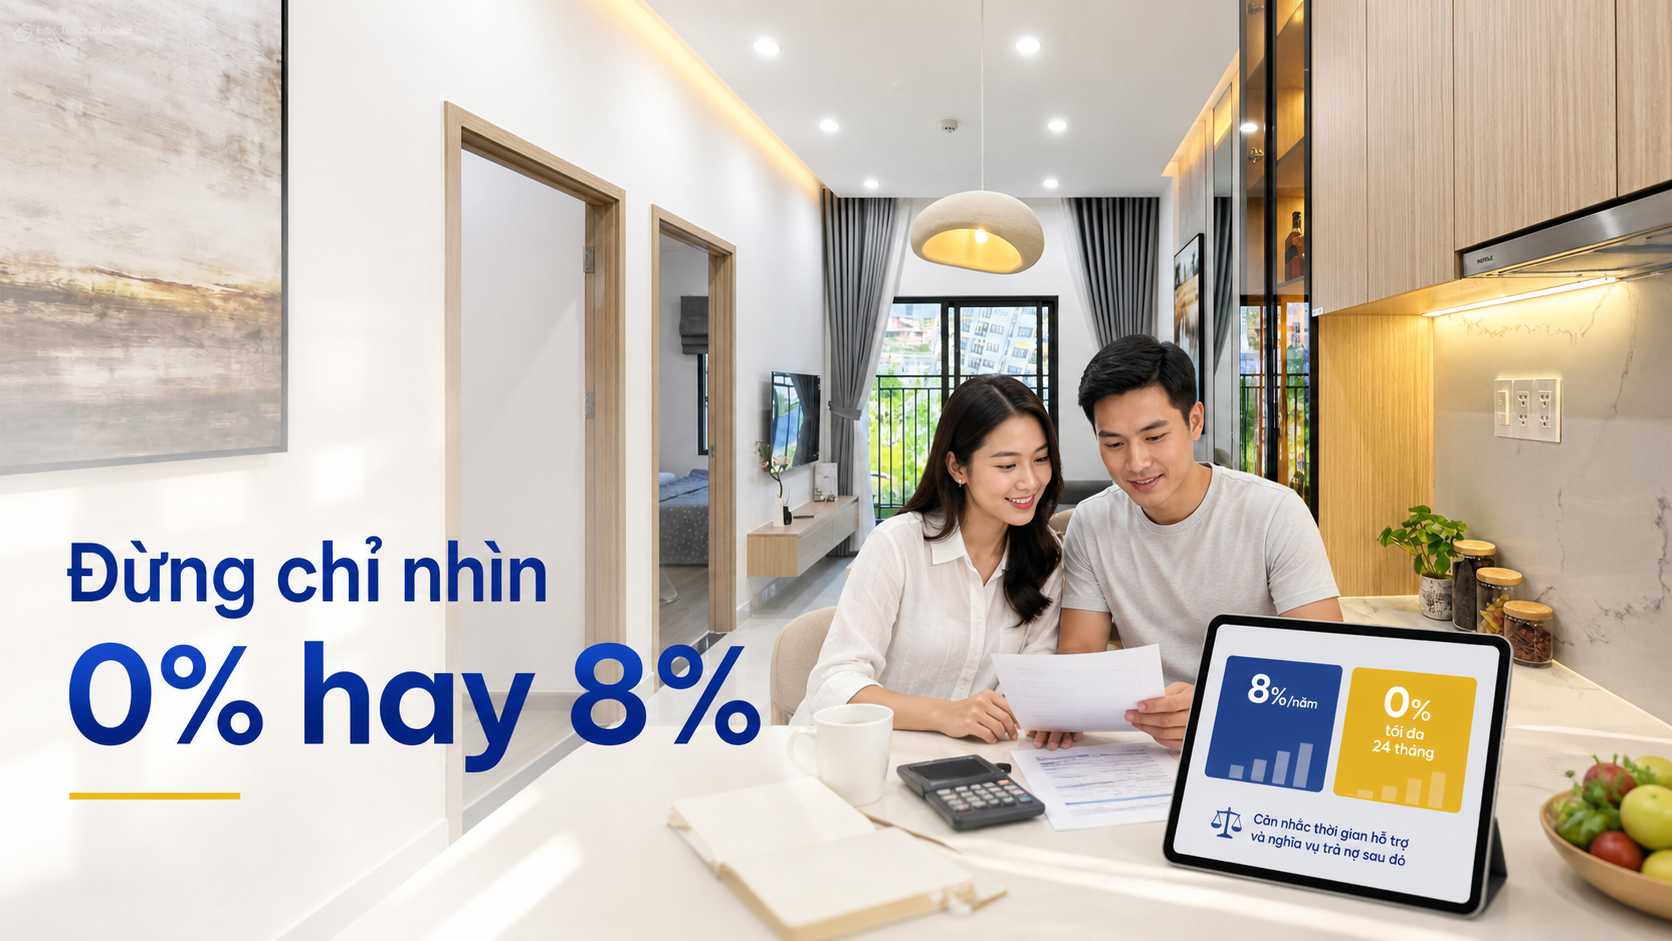
Gia đình trẻ đang tìm hiểu khoản vay mua Eleva có thể gặp hai phương án hỗ trợ lãi suất: hỗ trợ cố định 8%/năm trong thời hạn quy định và hỗ trợ 0% tối đa 24 tháng hoặc đến khi có thông báo bàn giao, tùy mốc nào đến trước.
Hai phương án có cách thể hiện khác nhau, vì vậy không nên chỉ nhìn vào con số 0% hay 8%/năm để đưa ra quyết định. Người mua cần đối chiếu thời gian hỗ trợ, khoản vay dự kiến, phần lãi được hỗ trợ và nghĩa vụ tài chính sau khi chính sách kết thúc.
Hai phương án hỗ trợ lãi suất khi mua Eleva
Điểm khác biệt chính nằm ở mức hỗ trợ và thời gian áp dụng. Trong đó, phương án 8%/năm cần được hiểu là mức hỗ trợ theo chính sách; còn phương án 0% có giới hạn thời gian gắn với hai mốc cần kiểm tra trong văn bản áp dụng.
Phương án hỗ trợ 8%/năm được hiểu thế nào?
Phương án này áp dụng mức hỗ trợ lãi suất cố định 8%/năm trong thời hạn quy định. Khi đọc chính sách, người mua không nên đồng nhất mức hỗ trợ này với lãi suất vay cuối cùng phải trả cho ngân hàng.
Nói cách khác, con số 8%/năm thể hiện phần hỗ trợ theo chính sách, không phải là kết luận về toàn bộ chi phí lãi vay của khách hàng. Phần lãi chênh lệch, giá trị khoản vay được hỗ trợ và các điều kiện liên quan vẫn cần được làm rõ theo chính sách gốc cùng hồ sơ vay thực tế.
Phương án hỗ trợ 0% áp dụng trong bao lâu?
Phương án này hỗ trợ lãi suất 0% trong thời gian tối đa 24 tháng hoặc đến khi có thông báo bàn giao, tùy mốc nào đến trước. Do có hai mốc thời gian, người mua cần xác định cụ thể thời điểm kết thúc hỗ trợ theo văn bản chính sách áp dụng.
Thời hạn hỗ trợ là yếu tố quan trọng khi đánh giá phương án 0%. Gia đình cần biết khoản vay sẽ được tính như thế nào sau khi thời gian hỗ trợ kết thúc và đối chiếu các điều kiện ngân hàng trong hồ sơ vay thực tế.
Vì sao không nên chỉ nhìn vào 0% hoặc 8%?
Hai con số này chỉ phản ánh mức hỗ trợ trong một phạm vi nhất định, chưa mô tả đầy đủ nghĩa vụ tài chính của người vay. Nếu chỉ so sánh bằng con số nổi bật, người mua có thể bỏ qua thời hạn hỗ trợ, giá trị khoản vay và dòng tiền cần chuẩn bị ở các giai đoạn tiếp theo.
Với phương án 8%/năm, cần làm rõ mức hỗ trợ được tính trên cơ sở nào, trong thời hạn bao lâu và phần lãi chênh lệch được quy định ra sao. Với phương án 0%, cần xác định mốc 24 tháng hay mốc thông báo bàn giao đến trước, đồng thời xem xét nghĩa vụ trả lãi sau thời gian hỗ trợ.
Việc so sánh vì thế nên dựa trên chính sách gốc và hồ sơ vay thực tế, thay vì chỉ dựa vào cách gọi hoặc một mức phần trăm riêng lẻ.
Checklist so sánh trước khi lựa chọn
Trước khi lựa chọn phương án hỗ trợ lãi suất khi mua Eleva, gia đình có thể lần lượt kiểm tra các nội dung sau:
- Thời gian hỗ trợ: mỗi phương án được áp dụng trong bao lâu và thời hạn đó được thể hiện ở đâu trong chính sách?
- Mốc kết thúc của gói 0%: mốc 24 tháng hay mốc thông báo bàn giao đến trước?
- Khoản vay dự kiến: gia đình dự kiến vay bao nhiêu và khoản vay này ảnh hưởng thế nào đến dòng tiền hằng tháng?
- Phần lãi chênh lệch: giá trị khoản vay được hỗ trợ và phần lãi chênh lệch được quy định như thế nào?
- Điều kiện ngân hàng: hồ sơ vay thực tế có những điều kiện nào cần đáp ứng?
- Khả năng trả nợ sau hỗ trợ: gia đình có thể duy trì nghĩa vụ trả nợ như thế nào khi thời gian hỗ trợ kết thúc?
Checklist này giúp chuyển việc so sánh từ một con số nổi bật sang toàn bộ dòng tiền cần chuẩn bị. Khi chưa có đầy đủ thông tin về khoản vay và điều kiện áp dụng, chưa thể kết luận một phương án phù hợp với mọi khách hàng.
Câu hỏi thường gặp
Mức hỗ trợ 8%/năm có phải là lãi suất vay cuối cùng không?
Không. Đây là mức hỗ trợ theo chính sách, không nên hiểu là lãi suất vay cuối cùng của khách hàng. Người mua cần xem thêm phần lãi chênh lệch, giá trị khoản vay được hỗ trợ và điều kiện trong hồ sơ vay thực tế.
Gói 0% được áp dụng trong bao lâu?
Gói 0% được hỗ trợ tối đa 24 tháng hoặc đến khi có thông báo bàn giao, tùy mốc nào đến trước. Thời điểm cụ thể cần được đối chiếu trong văn bản chính sách áp dụng.
Nên chọn gói 0% hay gói 8%/năm?
Chưa thể chọn chung cho mọi gia đình. Quyết định nên dựa trên thời gian hỗ trợ, khoản vay, điều kiện ngân hàng và khả năng trả nợ sau thời gian hỗ trợ.
Cần kiểm tra thông tin nào trong chính sách?
Nên kiểm tra phần lãi chênh lệch, giá trị khoản vay được hỗ trợ và điều kiện ngân hàng theo văn bản chính sách gốc cùng hồ sơ vay thực tế.
Kết luận
Hai phương án hỗ trợ lãi suất khi mua Eleva khác nhau về mức hỗ trợ, thời gian áp dụng và các điều kiện liên quan. Gia đình trẻ nên sử dụng chính sách gốc và hồ sơ vay thực tế để đối chiếu trước khi lựa chọn, đồng thời chuẩn bị phương án tài chính cho giai đoạn sau khi hỗ trợ kết thúc.
Liên hệ nhận thông tin chi tiết
Đăng ký tư vấn để so sánh hai phương án hỗ trợ lãi suất theo nhu cầu vay và khả năng tài chính của gia đình.